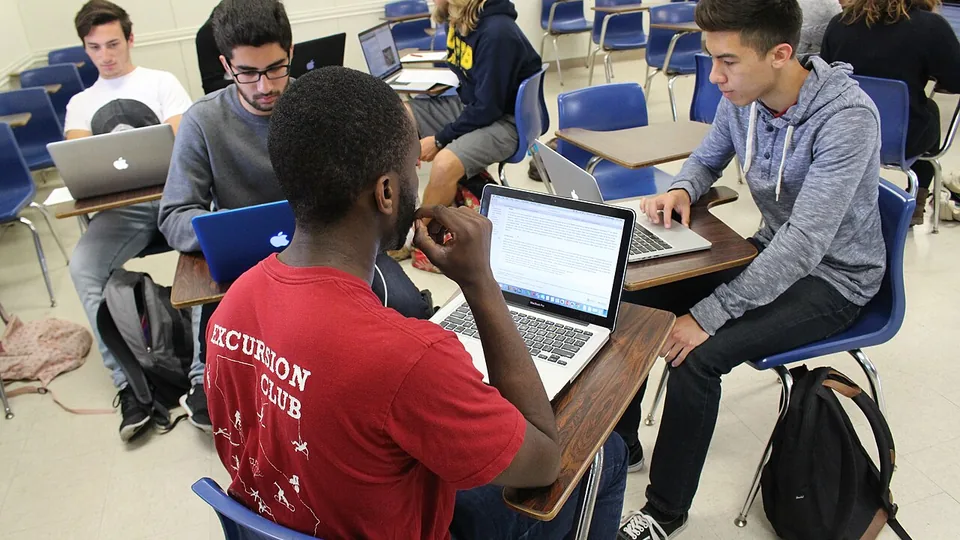
Uma atividade de educação financeira pode ensinar muito mais do que somar preços. Quando a turma precisa escolher prioridades, comparar alternativas, justificar uma compra e revisar um orçamento que não fecha, conceitos de Matemática ganham uma situação concreta. O professor também observa como os alunos raciocinam sobre necessidade, desejo, planejamento e consumo consciente.
Este roteiro propõe um desafio de orçamento para o Ensino Fundamental, com adaptações para o Ensino Médio. Os estudantes recebem uma renda fictícia, uma lista de despesas e um objetivo coletivo, como organizar uma feira, uma viagem pedagógica imaginária ou uma semana de alimentação. A proposta não pede que crianças exponham a situação financeira da própria família: trabalha com valores inventados e decisões argumentadas.
O que a atividade pretende desenvolver
O objetivo não é formar especialistas em finanças nem ensinar uma fórmula isolada. Escreva uma aprendizagem observável, por exemplo: “elaborar um orçamento com recursos limitados, comparar opções e justificar escolhas usando cálculos e critérios”. Assim, a produção final pode ser analisada. O aluno precisa organizar dados, calcular, explicar por que priorizou uma despesa e identificar o que mudaria se surgisse um novo imprevisto.
A proposta dialoga com a BNCC. No 5º ano, a habilidade EF05MA06 relaciona porcentagens como 10%, 25%, 50%, 75% e 100% a contextos de educação financeira. No 6º ano, a EF06MA13 trata de problemas de porcentagem baseados na proporcionalidade, sem exigir que a turma comece pela “regra de três”. A atividade pode mobilizar essas habilidades, mas a seleção exata depende do currículo da rede e do que a turma já estudou.
Além dos cálculos, inclua linguagem de tomada de decisão. “Mais barato” nem sempre significa “melhor”: uma alternativa pode durar menos, produzir mais desperdício ou não atender ao objetivo. A educação financeira escolar fica mais rica quando considera matemática, consumo, sustentabilidade e responsabilidade sem transformar a aula em julgamento sobre as escolhas das famílias.
Materiais e preparação do cenário
Prepare cartões ou uma planilha impressa com quatro tipos de informação: orçamento disponível, despesas obrigatórias, despesas ajustáveis e objetivo do grupo. Um cenário possível é este: cada equipe recebe R$ 240 fictícios para organizar um lanche coletivo de 20 pessoas. Ela deve escolher alimentos, bebidas e materiais, reservar ao menos R$ 20 para um imprevisto e justificar uma decisão de consumo consciente. Os valores são apenas didáticos; altere-os para a faixa etária e para o conteúdo matemático da turma.
Evite copiar preços reais de famílias ou pedir que os alunos revelem quanto existe em casa. Também não é necessário usar marcas. Trabalhe com descrições como “produto A”, “produto B”, quantidade, preço unitário, embalagem e possibilidade de reutilização. Se a turma pesquisar valores na internet, faça isso em páginas públicas e sem coletar nomes, contas ou outros dados dos estudantes.
Organize a folha com colunas para item, quantidade, preço unitário, subtotal, necessidade ou escolha e justificativa. Deixe uma linha para o saldo. A tabela não serve apenas para a resposta final: ela torna visível onde apareceu um erro e fornece evidências para uma conversa de revisão. Para uma versão digital, use uma planilha compartilhada com cópia sem conexão; assim a aula não depende de uma única condição técnica.
Etapa 1: apresente o problema e peça uma previsão
Comece sem entregar uma lista pronta de compras. Mostre o orçamento e o objetivo do cenário e pergunte: “Que decisão será mais difícil quando o dinheiro não for suficiente para tudo?”. Cada estudante escreve uma previsão curta. Alguns podem dizer que o grupo deve comprar sempre o item mais barato; outros podem priorizar quantidade, qualidade, necessidade ou redução de desperdício. Essas hipóteses ajudam o professor a planejar as perguntas seguintes.
Em seguida, peça que os grupos criem dois critérios antes de calcular: o que é obrigatório para cumprir o objetivo e o que pode ser substituído ou retirado. Essa separação evita que a atividade se transforme em uma disputa por quem encontra o menor preço. Um grupo pode defender uma opção mais cara se demonstrar que ela atende melhor à quantidade necessária ou reduz outro custo. O critério deve ser explícito e revisável.
Etapa 2: construa o orçamento
Entregue os cartões de despesas e solicite que cada equipe monte uma primeira versão do orçamento. Oriente os alunos a calcular subtotais antes do total geral. Se o preço unitário de um suco for R$ 6 e a equipe precisar de quatro unidades, o subtotal será R$ 24. Se houver desconto fictício de 25% em um item de R$ 40, a turma pode representar 25% como a quarta parte: R$ 10 de desconto e R$ 30 como preço final. O professor deve ajustar os números para não avaliar um procedimento que ainda não foi ensinado.
Peça que os alunos registrem o cálculo, não somente o resultado. No Ensino Fundamental, desenhos, decomposição e cálculo mental podem ser aceitos quando são compreensíveis. Com turmas mais avançadas, acrescente porcentagens sucessivas, comparação de preço por unidade ou uma taxa fictícia claramente identificada. Não introduza juros, crédito ou investimento apenas para tornar o cenário “adulto”; cada conceito precisa responder a um objetivo de aprendizagem.
Quando todos tiverem uma primeira versão, aplique uma mudança: o orçamento diminuiu R$ 30, surgiu uma necessidade de acessibilidade ou um item não está disponível. O grupo deve revisar o plano sem apagar a versão inicial. A comparação entre antes e depois mostra que um orçamento é uma ferramenta de planejamento, não uma previsão perfeita. Também permite avaliar se o aluno consegue explicar uma escolha sob restrição.
Etapa 3: compare decisões e justifique
Faça uma rodada de apresentações curtas. Cada equipe informa o total, o saldo reservado, uma escolha que manteve e uma escolha que alterou. Proíba a exposição da vida financeira dos alunos: o debate é sobre o cenário fictício. Pergunte “qual dado sustentou essa decisão?”, “o que aconteceria se a quantidade mudasse?” e “vocês compararam o preço total ou o preço por unidade?”. Essas perguntas deslocam a conversa da opinião para a evidência.
Você pode pedir uma resposta individual ao final: “Nossa decisão mais importante foi __ porque __. O cálculo que conferimos foi __. Se o orçamento mudasse, nós __. Uma escolha de consumo consciente no cenário foi __, mas ela não seria adequada se __”. Esse registro evita que o professor avalie apenas a fala do estudante que representa o grupo. Também revela se ele compreende a diferença entre necessidade, preferência e restrição do problema.
Para aprofundar a leitura de dados, transforme os orçamentos finais em um gráfico de colunas com categorias de gasto. O artigo do PRAL sobre [como ensinar alunos a interpretar gráficos em 5 etapas](https://www.pral.com.br/como-ensinar-alunos-a-interpretar-graficos-em-5-etapas/) pode apoiar essa etapa. Se o foco for planejamento, relacione a proposta a [como fazer um plano de aula passo a passo](https://www.pral.com.br/como-fazer-um-plano-de-aula-passo-a-passo-com-exemplos-praticos/), usando o orçamento como atividade e a justificativa como evidência de aprendizagem.
Adaptações e inclusão
Para os anos iniciais, use valores inteiros, imagens dos itens e um número menor de opções. A turma pode compor cédulas fictícias, somar e representar metade ou quarta parte com materiais concretos. Nos anos finais, inclua porcentagens, tabelas e comparação de preços unitários. No Ensino Médio, discuta publicidade, custo de oportunidade, consumo sustentável e a diferença entre uma decisão financeira individual e uma política pública, sem transformar a atividade em aconselhamento financeiro pessoal.
Para estudantes com dificuldades de leitura, reduza o texto dos cartões, use cores consistentes e leia os enunciados em voz alta. Ofereça calculadora quando o objetivo for interpretar e justificar, não treinar algoritmo. Para quem tem dificuldade motora, permita que outro integrante manipule os cartões enquanto o estudante decide, explica ou registra por meio acessível. A acessibilidade muda a forma de participação, não precisa reduzir o desafio cognitivo.
Erros comuns do professor
Um erro é apresentar educação financeira como uma lista de proibições: não comprar, não gastar, economizar sempre. A escola pode ensinar análise e autonomia sem culpabilizar as famílias. Outro problema é usar preços e situações reais de alunos, o que pode constranger ou expor desigualdades. Cenários fictícios, diversos e transparentes protegem a turma e permitem discutir escolhas com mais segurança.
Também evite premiar o grupo que termina com o maior saldo. Se esse for o único critério, os alunos podem retirar itens essenciais e aprender que “economizar” significa simplesmente gastar menos. Avalie a coerência entre objetivo, dados, cálculo, justificativa e revisão. O resultado pode ser diferente entre equipes, desde que o raciocínio seja verificável.
Avaliação e continuidade
Use uma rubrica simples com quatro critérios: organiza os dados; calcula ou representa subtotais e total; justifica prioridades com base no cenário; revisa a decisão quando aparece uma restrição. Registre níveis descritos em linguagem observável, como “confere o total e localiza o erro com apoio” ou “explica a mudança usando os dados da tabela”. Isso produz uma evidência mais útil do que perguntar apenas se a resposta está certa.
Na aula seguinte, retome um orçamento com erro anônimo e peça que a turma o corrija. Depois, proponha um cenário de orçamento aberto, no qual existem mais de duas soluções possíveis. A meta é transferir a aprendizagem para uma nova situação, não repetir os mesmos números. Se usar uma planilha, peça que os alunos expliquem as fórmulas e confiram manualmente uma amostra; uma ferramenta que calcula não substitui a compreensão do que está sendo calculado.
Uma atividade de educação financeira bem planejada conecta matemática, leitura de dados, cidadania e decisões responsáveis. O professor não precisa transformar a sala em mercado nem ensinar produtos financeiros. Basta criar um problema seguro, explicitar os critérios, pedir registros e voltar às justificativas. Quando os alunos aprendem a comparar alternativas, reconhecer limites e revisar escolhas, o orçamento deixa de ser uma conta isolada e passa a funcionar como instrumento de pensamento.
Fontes consultadas
- Base Nacional Comum Curricular, Ministério da Educação — referência às habilidades EF05MA06 e EF06MA13 e à educação financeira contextualizada.
- Cidadania Financeira, Banco Central do Brasil — materiais e iniciativas para decisões financeiras mais conscientes.
- Ensinando crianças e adolescentes, Banco Central do Brasil — página institucional de orientação e recursos para esse público.
- Decreto nº 10.393/2020, Presidência da República — institui a nova ENEF e o Fórum Brasileiro de Educação Financeira.
- Foto de estudantes em atividade colaborativa, Samantha (Wiki Ed), Wikimedia Commons, CC BY-SA 4.0.
- Foto de aula de economia, Perumalnadar, Wikimedia Commons, CC0.


Deixe um comentário